AUDIZIONI SULLA COMPETITIVITÀ
Upb: il calo demografico indebolirà la crescita potenziale, sarà decisivo rafforzare gli investimenti in innovazione e produttività
IN SINTESI
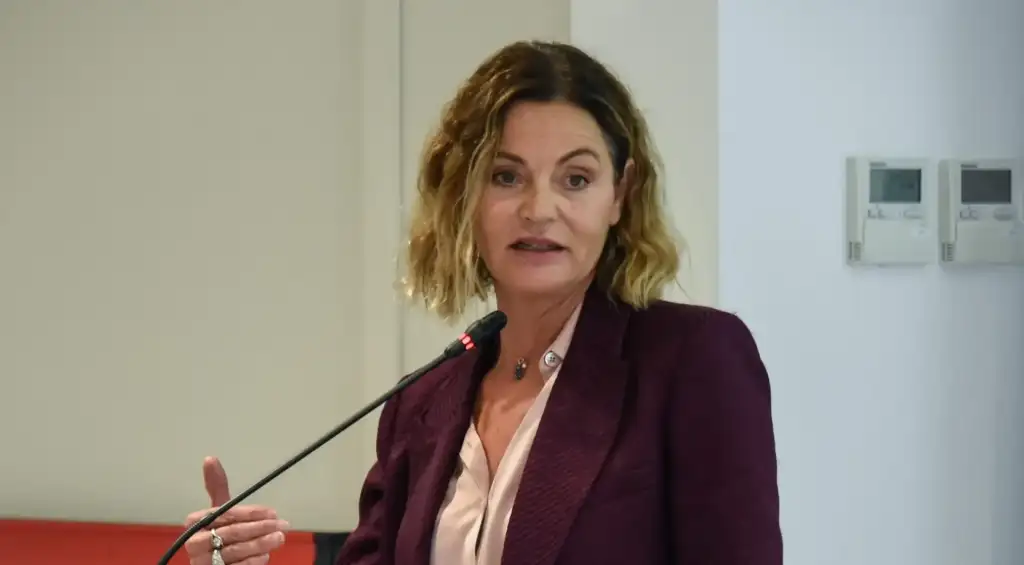
L’Italia cresce meno dell’Europa e nei prossimi anni dovrà fare i conti con un ostacolo aggiuntivo: la demografia. Se il numero degli occupati è destinato a contribuire sempre meno alla crescita, aumentare la produttività diventa una necessità per evitare che l’economia rimanga intrappolata in una dinamica stagnante. Insomma, con un contributo demografico alla crescita destinato a ridursi, il margine per sostenere il PIL attraverso l’aumento dell’occupazione sarà sempre più limitato e diventa quindi centrale aumentare quanto il sistema produttivo riesce a ottenere da ogni unità di lavoro e di capitale. A prospettare questo rischio e, al contempo, a indicare il percorso per disinnescarlo, è l’Upb, l’Ufficio parlamentare di bilancio, nell’audizione svolta ieri davanti alla X Commissione Attività produttive, commercio e turismo della Camera, nell’ambito dell’indagine sulla capacità competitiva del sistema Italia e sulle prospettive di crescita del Paese. L’analisi è stata illustrata da Libero Monteforte, direttore del Servizio Analisi Macroeconomica dell’UPB. Al centro dell’intervento il divario di crescita con l’Europa, l’evoluzione del prodotto potenziale, l’impatto della demografia e il ruolo degli incentivi agli investimenti.
Il punto di partenza è il confronto con l’area dell’euro. Al netto della forte ripresa seguita alla pandemia, la crescita italiana è risultata costantemente inferiore a quella dei partner europei. Negli ultimi trent’anni l’economia italiana ha trovato nei servizi il principale motore di sviluppo, con un ruolo particolare delle attività legate all’informatica. Gli aumenti della produttività oraria, invece, si sono concentrati soprattutto nella manifattura più innovativa e nei comparti a maggiore contenuto tecnologico. Il divario, secondo l’UPB, non è spiegabile soltanto attraverso la politica di bilancio. Una simulazione controfattuale presentata nel Rapporto sulla politica di bilancio 2024 indica infatti che le diverse politiche di bilancio spiegano solo una parte della distanza nella crescita. Il nodo è quindi più profondo e riguarda la capacità strutturale dell’economia di aumentare produttività e potenziale produttivo. “Il divario di crescita tra Italia ed Europa, in che misura dipende dalla politica di bilancio? Per rispondere a questa domanda, considerando l’avanzo primario, il periodo in cui siamo cresciuti di meno c’era una restrizione di bilancio rispetto all’Europa. Rispetto all’area dell’euro, quindi, quando crescevamo di meno avevamo un avanzo primario maggiore. Se allineassimo l’avanzo primario agli standard europei avremmo un divario di crescita inferiore, ma sarebbe comunque negativo. Quindi, non è soltanto una questione di spesa pubblica, ma c’è un tema strutturale”, ha sottolineato Monteforte.
A rendere la sfida ancora più complessa, come si è detto, è la demografia. “Negli anni recenti il Pnrr ha sostenuto l’accumulazione di capitale e l’occupazione, ma nel prossimo decennio il contributo del numero di occupati si ridurrà e la crescita potenziale potrebbe indebolirsi significativamente. Per andare oltre una dinamica stagnante, diventerà decisivo rafforzare gli investimenti in innovazione e produttività”, ha spiegato Monteforte. Siamo di fronte a una trasformazione destinata ad avere conseguenze dirette sul prodotto potenziale. Con meno persone in età lavorativa, infatti, sarà più difficile ottenere una crescita significativa semplicemente aumentando l’impiego del fattore lavoro.
La risposta passa quindi dalla produttività. Più tecnologia, più innovazione e maggiore capacità di investimento diventano gli strumenti attraverso cui compensare almeno in parte il minore contributo demografico. È in questo scenario che si inserisce il confronto sugli incentivi agli investimenti. Il sistema delle agevolazioni per i beni strumentali è cambiato più volte nell’ultimo decennio: dalle maggiorazioni degli ammortamenti introdotte nel 2016 si è passati ai crediti d’imposta dal 2020. Con l’ultima legge di bilancio si è nuovamente fatto ricorso alla maggiorazione degli ammortamenti, per gli investimenti effettuati dal 2026 fino al 30 settembre 2028.
La differenza non è soltanto tecnica. Il credito d’imposta, spiega l’Upb, porta il beneficio fiscale più vicino al momento in cui l’impresa realizza l’investimento e non richiede necessariamente redditività o capienza fiscale. La maggiorazione degli ammortamenti distribuisce invece il beneficio lungo la vita utile del bene e richiede la disponibilità di capienza fiscale. Dal punto di vista della finanza pubblica, i due strumenti hanno inoltre effetti diversi sulla distribuzione temporale dell’onere e sulla possibilità di monitorare la spesa. L’UPB ha messo a confronto i diversi regimi introdotti dal 2019, misurando l’intensità delle agevolazioni attraverso il valore attuale del risparmio d’imposta. Per i beni materiali 4.0 e 5.0, la maggiorazione prevista dal 2026 determina un risparmio d’imposta attualizzato di circa il 40% del costo per investimenti fino a 2,5 milioni di euro. Il beneficio scende a poco meno del 23% per investimenti tra 2,5 e 10 milioni e a poco più dell’11% per quelli compresi tra 10 e 20 milioni.
Numeri che, sottolinea l’UPB, misurano l’intensità dell’incentivo e non gli investimenti aggiuntivi effettivamente generati dalla misura. Per i beni immateriali 4.0, esclusi dal credito d’imposta nel 2025, la nuova maggiorazione presenta invece un valore superiore rispetto ai precedenti regimi, con l’eccezione degli investimenti di importo più contenuto effettuati nel 2022. Interessante anche la valutazione ex post degli incentivi. Il confronto tra la maggiorazione degli ammortamenti del periodo 2017-2019 e i crediti d’imposta del 2020-2022 mostra, tra le imprese beneficiarie, aumenti del tasso di investimento e dell’occupazione. Gli effetti stimati sono risultati più elevati nel caso dei crediti d’imposta. Questi ultimi hanno inoltre raggiunto una platea più ampia di imprese, con una maggiore presenza di piccole aziende e imprese del Mezzogiorno e una diffusione più ampia tra i diversi settori produttivi. L’impatto, però, non è stato uniforme: gli effetti degli incentivi risultano differenti in funzione delle caratteristiche iniziali delle imprese.
Il messaggio che emerge dall’audizione è quindi legato a una trasformazione strutturale dell’economia italiana. Il “filo rosso” tra crescita, e produttività “passa per l’innovazione”. Gli investimenti in innovazione, tecnologia e beni ad alto contenuto tecnologico assumono un peso crescente. E, insieme agli incentivi, diventa decisiva la capacità di creare condizioni che favoriscano investimenti produttivi duraturi.
Inchingolo (Fs): un euro di investimenti sui cantieri ferroviari genera tra 0,7 e 0,9 di valore aggiunto
Nel giro di audizione della Commissione, c’è stata ieri anche quella delle Fs spa. Secondo quanto ha illustrato il vicedirettore generale corporate del gruppo, un euro di investimenti su cantieri ferroviari può generare tra 0,7 e 0,9 euro di valore aggiunto. Il gruppo si è dotato di un modello interno che consente di stimare gli effetti diretti, indiretti e indotti generati lungo le filiere interessate. “Le applicazioni effettuate – ha spiegato – indicano in termini orientativi che per ogni euro di investimento ferroviario la fase di cantiere può generare tra 0,7 e 0,9 euro di valore aggiunto. Questo però è soltanto il primo livello. Il valore economico di un’infrastruttura non coincide con il costo necessario a realizzarla e non termina con la conclusione del cantiere. Una volta entrata in esercizio, l’infrastruttura diventa parte del capitale produttivo del paese e continua a produrre benefici nel corso della sua vita utile, quali la riduzione dei tempi e di costo e di trasporto, la maggiore affidabilità dei collegamenti, la migliore accessibilità dei territori e l’ampliamento dei mercati raggiungibiIi”.
“Un esempio concreto di investimento – ha detto Inchingolo – è rappresentato dall’alta velocità Torino-Milano-Roma-Napoli-Salerno, un’infrastruttura già realizzata e sulla quale si possono vedere gli effetti nel tempo. L’osservatorio ‘I costi del non fare’, ha condotto un’analisi e stima un saldo netto positivo dei costi-benefici pari a circa 2,7 miliardi di euro, cui si aggiungono circa 18,9 miliardi di benefici economici e sociali monetizzabili. Si tratta di un’analisi specifica su un corridoio e fondata sul lungo periodo, ma dimostra in concreto come il valore generato da un’infrastruttura possa estendersi ben oltre la fase della costruzione”.
Unioncamere: Managerializzazione, sostenibilità e innovazione per la competitività italiana
L’ingresso di competenze manageriali esterne, la transizione ecologica e la capacità di presidiare l’innovazione tecnologica rappresentano i motori fondamentali per accelerare la crescita e la competitività del sistema economico italiano, che nell’82% dei casi è costituito da imprese familiari: è la ricetta indicata da Unioncamere in audizione. Il superamento dei modelli di governance esclusivamente familiari dà un forte impulso all’ammodernamento aziendale. Se nelle imprese familiari guidate da un manager di famiglia gli investimenti in tecnologie 4.0 si attestano al 32%, la quota sale al 38% nelle imprese familiari guidate da manager esterni. Anche il ricambio generazionale e la diffusione di imprese giovanili costituiscono importanti fattori propulsivi: le imprese con un’elevata presenza di lavoratori under 30 hanno una probabilità maggiore del 10% di investire nel digitale e dell’8% nell’eco-innovazione.
Un aspetto di criticità del nostro sistema produttivo è rappresentato inoltre dalle fonti di finanziamento. In Italia il 72,1% delle piccole e medie imprese dipende dal ricorso ai prestiti bancari, oltre che dal capitale familiare, a fronte di un impiego assai marginale di strumenti quali il venture capital, il private equity, le obbligazioni o il crowdfunding. Al contrario, le realtà aziendali aperte all’ingresso di capitali esterni e agli strumenti di finanza alternativa registrano una probabilità superiore del 18% di investire in tecnologie strategiche (tecnologie digitali avanzate come Big Data, Cloud, IoT, IA, ecc.) rispetto al resto del tessuto produttivo.
La transizione ecologica si conferma un moltiplicatore di competitività e un biglietto da visita per i mercati esteri. Nel 2026, le aspettative di crescita delle imprese con elevato profilo di sostenibilità (cioè con un elevato livello di ESG, definite High-ESG) risultano nettamente superiori rispetto alle realtà che hanno investito meno in questo aspetto. Infatti, il 42% delle imprese “più sostenibili” prevede un aumento dei ricavi, contro il 21% delle altre; il 25% delle aziende sostenibili stima una crescita dell’occupazione, a fronte del 10% delle altre. Infine, la presenza di imprese ad alto tasso di sostenibilità cresce all’aumentare del grado di apertura delle imprese ai mercati esteri. In particolare, solo il 25% delle imprese domestiche (ossia che non hanno relazioni con l’estero) è High-ESG, mentre tale quota sale al 41% tra le imprese che hanno qualche relazione internazionale (ossia esportano o hanno una partecipazione estera) e tocca il 61% tra le imprese pienamente integrate nelle catene globali del valore. L’efficienza green potenzia inoltre la propensione all’innovazione tecnologica: nel biennio 2024-2025, il 32% delle aziende verdi applica già l’Intelligenza artificiale per l’efficientamento e l’abbattimento delle emissioni.