IL RAPPORTO
Fotovoltaico, salgono installazioni e riciclo ma l’Italia ha ancora un problema sul fine vita dei pannelli. Ballabio (Ref): ok il Pnrr sugli impianti, ora nuove finanze
IN SINTESI
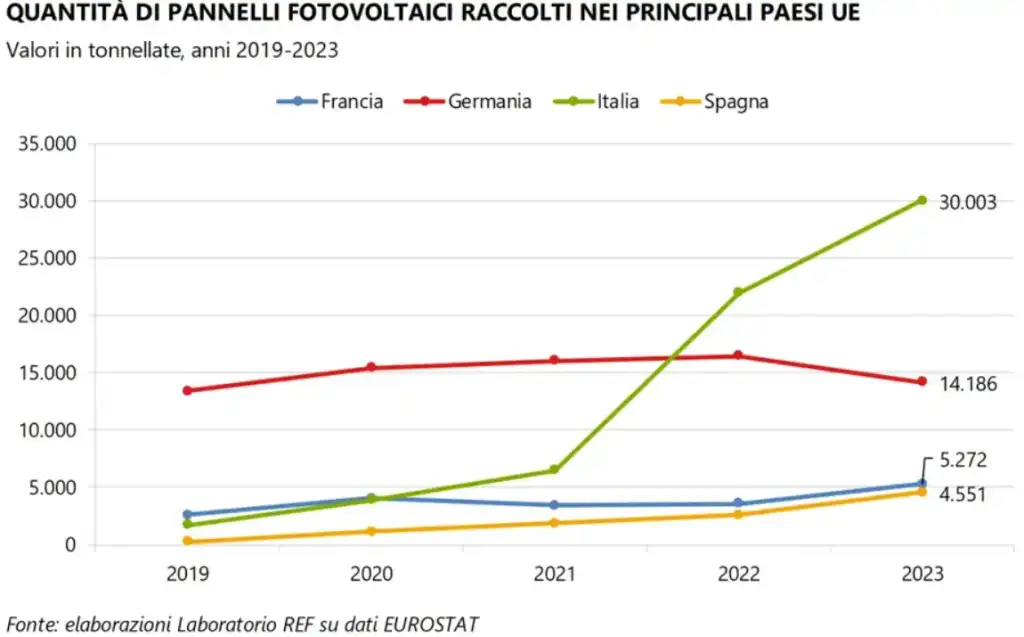
“Il salto quantitativo negli anni del Pnrr c’è stato e come. In pochi anni siamo passati dal raccogliere cinquemila a trentamila pannelli fotovoltaici, superando la Germania e diventando il Paese più virtuoso dei quattro principali (gli altri due sono Francia e Spagna). Ora, però, ci sono ancora tanti margini di miglioramento sugli impianti e sul modello di gestione economica”. A tracciare il quadro presente e futuro del settore fotovoltaico italiano è Andrea Ballabio, uno dei curatori del nuovo rapporto del centro studi Ref, diretto da Donato Berardi. Secondo il paper, infatti, allo stato attuale possiamo parlare di una situazione che vede il nostro Paese in un trend positivo sulle installazioni solari ma, dall’altro lato, coinvolto forse più di altri nella prossima sfida del trattamento del fine vita dei pannelli, che diventano così rifiuti da apparecchiature elettriche ed elettroniche (Raee).
Il trend positivo delle installazioni fotovoltaiche (anche se i target Pniec sono lontani)
Partendo dalle installazioni odierne, allora, e di quelle stimate per i prossimi anni, Ref spiega che “numero, potenza complessiva e dimensione media dei nuovi impianti hanno vissuto due fasi di forte crescita: tra il 2009 e il 2011, prima; tra il 2022 e il 2024, poi. Nella prima fase, ha inciso il Conto Energia, che garantiva per 20 anni una tariffa incentivata per ogni kilowattora prodotto; con la sua fine, dal 2014 la crescita ha subito un brusco rallentamento. Nel triennio 2022-2024 le installazioni sono tornate a salire, sostenute dal FER1, che ha favorito l’allaccio di impianti professionali sopra i 20 kilowatt di picco, e dal Superbonus 110% per quelli residenziali. Distinguendo, poi, tra potenza incentivata e non, la prima è cresciuta fino a 17mila MW nel 2013 e si è poi fermata perché il quinto Conto Energia garantiva le tariffe per 20 anni dall’entrata in funzione degli impianti già ammessi. La potenza non incentivata, al contrario, è cresciuta senza sosta fino al 2021, tanto che il peso di quella incentivata sul totale è sceso dal 95,7% del 2011 al 77,9% del 2021.
Italia, Francia, Germania e Spagna, ricorda quindi il dossier, rappresentano insieme circa il 60% del mercato europeo dei pannelli immessi al consumo. In Italia, tra il 2019 e il 2023, le tonnellate immesse sono aumentate del 709%, segnalando una vera e propria ripresa. Guardando all’immesso per abitante, l’Italia resta indietro rispetto agli altri grandi Paesi, ma il divario si sta riducendo grazie alle politiche di incentivazione, come il FER1 e il Superbonus. Ovviamente, in termini regionali le installazioni prevalgono al nord con Lombardia, Veneto ed Emilia-Romagna nella top five. Anche se in rapporto al pil regionale la classifica si ribalta e vede la Sardegna in testa.
Oneri e onori sugli impianti di trattamento
Guardando alla raccolta e al trattamento dei pannelli, come accennato, lo storico primato tedesco è stato rotto proprio dall’Italia negli anni del Pnrr, grazie all’entrata in funzione di nuovi impianti in sostituzione di quelli esistenti.
Guardando ai canali di raccolta a livello europeo, in Francia passa tutto dal sistema dei rifiuti urbani, mentre in Germania e in Italia la raccolta nelle isole ecologiche resta minoritaria rispetto a quella da canali professionali. In Italia, ricorda il paper, tra il 2019 e il 2023 la quota urbana sul totale è cresciuta di sei punti percentuali: nel 2023 le isole ecologiche italiane hanno raccolto poco più di 1.800 tonnellate, molto meno delle circa 5.000 intercettate sia in Francia sia in Germania. Inoltre, anche se originati da impianti domestici, in Italia i rifiuti fotovoltaici da pannelli domestici vengono spesso gestiti con quelli professionali, disinstallati, conferiti e smaltiti secondo i canali tipici di questi ultimi. Comunque, i grandi Paesi europei hanno riciclato trail 94 e il 99% del materiale recuperato, mentre il riutilizzo resta poco conveniente rispetto ai nuovi pannelli.
“E’ vero – aggiunge Ballabio sull’Italia a Diac – che a livello infrastrutturale, come in tutte le impiantistiche dei rifiuti, gli impianti – circa una decina – sono concentrati nel centro-nord. Quindi c’è il tema dello sbilancio territoriale, mentre Germania e Francia hanno impianti più di scala industriale”.
A livello economico, invece, oggi il fine vita dei pannelli fotovoltaici è finanziato dai contributi versati dai produttori nei trust dei consorzi: queste risorse devono essere gestite e “preservate” per un lungo periodo di tempo, con il rischio che in caso di incapienza la collettività sia chiamata un domani a farsi carico dei maggiori costi di smaltimento.
Gli scenari sul fotovoltaico italiano
Provando a guardare ai prossimi anni, allora, “ci aspettiamo nei prossimi anni, da qua al 2050, un notevole incremento nel numero di pannelli che vengono dismessi”, dice Andrea Ballabio. D’altronde, si legge nel rapporto, le proiezioni per l’Italia sulla potenza in esercizio mostrano un rallentamento temporaneo delle nuove installazioni di impianti fotovoltaici tra il 2025 e il 2026, seguito da una ripresa netta nel quadriennio successivo. Il picco di nuova capacità installata dovrebbe arrivare nel 2027 con circa 10 gigawatt, per poi scendere a 4,18 gigawatt nel 2031, quando la nuova capacità annua si stabilizzerà su un ritmo costante fino al 2050.
Anche perché, con il passare degli anni crescerà progressivamente anche la quota di pannelli immessi sul mercato per effetto di interventi di revamping/repowering, coerentemente con gli obiettivi del Pniec, sul quale ancora siamo in ritardo. Nel 2050, Ref stima che potrebbero essere collegati alla rete oltre 20 milioni di pannelli, un valore paragonabile solo ai picchi del triennio 2027-2029 e quasi doppio rispetto a quello del 2024. Avremo così in media intorno a un pannello dismesso ogni treimmessi al consumo. Un cambiamento strutturale che riflette sia il progressivo invecchiamento degli impianti già installati, sia il peso crescente delle attività di revamping e repowering, che accelerano il ricambio tecnologico.
In termini economici, invece, il forte aumento delle installazioni di nuovi pannelli fotovoltaici impone un ripensamento dei meccanismi di finanziamento della gestione del loro fine vita, al fine di garantire tracciabilità, copertura dei costi e adeguati incentivi alla raccolta e al trattamento.
Insomma, da qui a metà secolo avremo a che fare sempre di più con gli impianti solari. Passeremo dai circa 427mila pannelli del 2025 a oltre 12 milioni nel 2050, con la massa complessiva da raccogliere e trattare che salirebbe da 9mila a 264mila tonnellate annue di Raee fotovoltaici. Intanto, a fine anno l’Ue presenterà il Circular economy act con una nuova direttiva proprio sui rifiuti tecnologici. L’Italia è ancora in procedura d’infrazione a riguardo, “ma è pur vero – chiosa Ballabio – che se tutti sono in infrazione è la norma che va rivista”.