DOPO L'INTERVENTO DI PANETTA
Guidoni (Ania): “Dalle catastrofi naturali perdite per 43 mld in 4 anni in Italia. Prevenzione e assicurazione complementari per una strategia di resilienza. Per la casa introdurre con gradualità l’obbligo assicurativo”
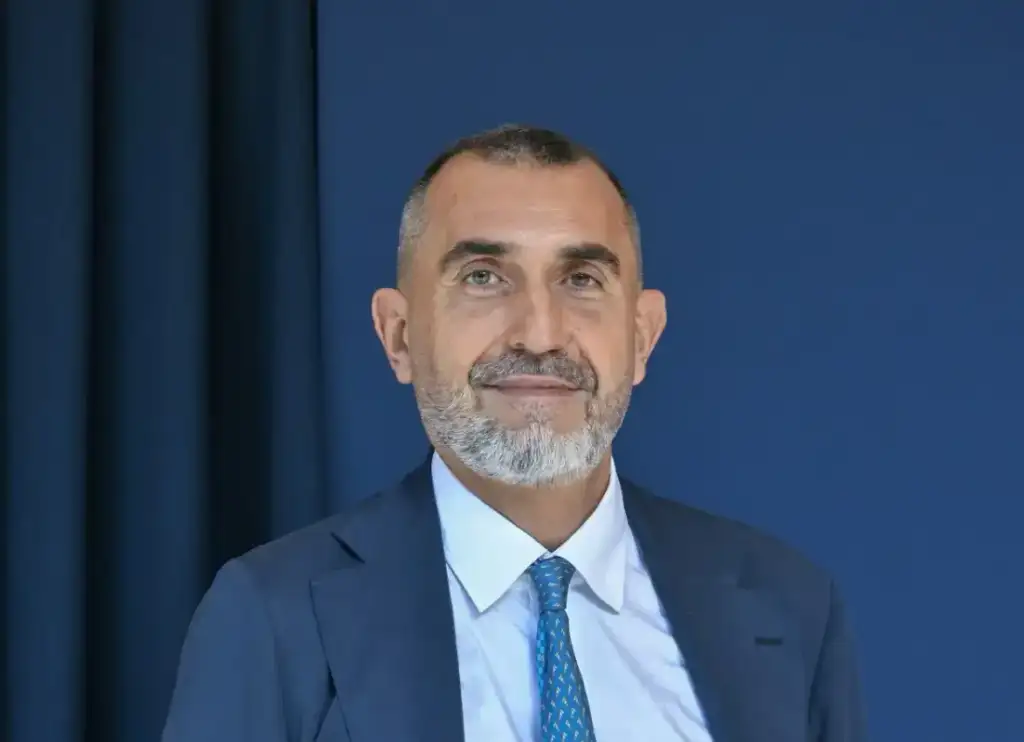
Eventi climatici estremi, danni crescenti e coperture assicurative ancora insufficienti: per l’Italia la sfida è rafforzare la protezione di famiglie e aziende, superando il modello basato sugli interventi dopo le calamità. Dalla possibile graduale introduzione dell’obbligo assicurativo alle abitazioni al bilancio della polizza Cat Nat per le imprese, Diac Diario ne parla con il Chief Insurance Officer di Ania, Umberto Guidoni.
Soltanto pochi giorni fa il Governatore della Banca d’Italia, Fabio Panetta, ha lanciato un messaggio molto forte sui costi dei danni da eventi climatici estremi, raddoppiati nel 2025 a 200 miliardi di dollari rispetto all’inizio degli anni 2000, sottolineando l’urgenza di rafforzare la capacità delle economie di affrontare questi shock attraverso politiche di prevenzione, strumenti assicurativi e una gestione più efficace dei rischi con una collaborazione tra pubblico e privato. Quanto costa all’Italia la mancata o, comunque, insufficiente prevenzione? Qual è la strada da seguire?
Il costo della mancata prevenzione è già oggi molto elevato e rischia di crescere ulteriormente nei prossimi anni. Tra il 2020 e il 2024, le catastrofi naturali hanno provocato in Italia perdite economiche per circa 43 miliardi di euro, pari a una media di 8,7 miliardi all’anno. Sono cifre che dimostrano quanto il nostro Paese sia vulnerabile e quanto sia necessario intervenire prima che gli eventi si verifichino. Il cambiamento climatico sta aggravando una situazione già complessa, caratterizzata da un patrimonio edilizio spesso datato, da un’elevata esposizione al rischio sismico e da diffuse criticità idrogeologiche. Per questo riteniamo indispensabile un vero cambio di paradigma. Dobbiamo passare da un modello prevalentemente reattivo, che concentra le risorse sulla ricostruzione dopo le calamità, a un modello che investa maggiormente nella conoscenza, nella prevenzione e nella mitigazione dei rischi.
Le priorità dovrebbero essere la messa in sicurezza del territorio, la manutenzione delle infrastrutture, la riqualificazione del patrimonio edilizio, il miglioramento dei sistemi di monitoraggio e allerta e una pianificazione urbanistica che tenga maggiormente conto dell’esposizione ai rischi naturali. In questo percorso anche il settore assicurativo può svolgere un ruolo importante, non soltanto attraverso il risarcimento dei danni, ma mettendo a disposizione competenze, dati e strumenti di valutazione del rischio. La prevenzione e l’assicurazione devono essere considerate due componenti complementari di una stessa strategia nazionale di resilienza. Investire nella prevenzione significa ridurre i danni futuri, salvaguardare vite umane e attività economiche e contribuire a mantenere i rischi assicurabili anche nel lungo periodo. Il vero obiettivo dovrebbe essere quello di passare da un Paese che interviene prevalentemente per riparare i danni a un Paese che investe per limitarli prima che si verifichino.
Stiamo andando verso un modello nel quale lo Stato interviene meno direttamente e il rischio viene trasferito al mercato assicurativo?
Direi che stiamo andando verso un modello nel quale cambia il ruolo dello Stato. Tradizionalmente, in Italia, la gestione economica delle calamità naturali è stata affidata prevalentemente all’intervento pubblico successivo all’evento, attraverso stanziamenti straordinari e misure di ristoro. Si tratta di un sistema che presenta alcuni limiti: le risorse vengono individuate quando il danno si è già verificato e i tempi necessari per renderle disponibili possono essere lunghi. L’introduzione dell’obbligo assicurativo per le imprese rappresenta un primo passo verso un modello differente, nel quale una parte delle risorse necessarie per affrontare le conseguenze delle catastrofi viene organizzata anticipatamente attraverso il sistema assicurativo.
Questo non significa, però, che lo Stato debba arretrare o rinunciare alle proprie responsabilità. Al contrario, il suo ruolo diventa ancora più importante nella prevenzione, nella pianificazione territoriale e nella gestione dei rischi sistemici. Esistono infatti eventi di dimensioni eccezionali che possono generare perdite talmente elevate e concentrate da superare la capacità di assorbimento del solo mercato assicurativo e riassicurativo. In questi casi è fondamentale una collaborazione tra pubblico e privato, attraverso strumenti di condivisione del rischio e meccanismi di garanzia o riassicurazione pubblica. L’obiettivo non è trasferire integralmente il rischio dallo Stato al mercato, ma distribuire in modo più efficiente le responsabilità, le risorse e le capacità di intervento, rendendo il sistema complessivamente più resiliente.
Passiamo a questioni specifiche, parliamo di casa, tema di grande attualità. Ma sicuramente meno dibattuto è l’aspetto assicurativo relativo alla casa. Qual è la percentuale più aggiornata di assicurazioni sulla casa? Qualcosa si sta muovendo? C’è un trend in crescita, per quanto limitato?
La situazione italiana evidenzia un ritardo significativo nella diffusione delle coperture assicurative contro le calamità naturali. Oggi soltanto il 7% circa delle abitazioni italiane risulta assicurato contro i rischi catastrofali. È un dato particolarmente negativo se consideriamo che l’Italia è uno dei Paesi europei maggiormente esposti al rischio sismico e idrogeologico.
Qual è il principale ostacolo: il costo delle polizze, la scarsa percezione del rischio o un problema di offerta?
Il principale ostacolo non è la carenza di offerta, che anzi è molto vivace sul mercato. Il problema è soprattutto culturale e riguarda la percezione del rischio. Molti cittadini continuano a considerare le calamità naturali come eventi eccezionali, che difficilmente potranno interessare direttamente la propria abitazione. A questo si aggiunge una tradizionale aspettativa di intervento dello Stato nella fase successiva all’evento.
Qual è, invece, la situazione degli altri Paesi?
Guardando agli altri Paesi europei, troviamo modelli differenti. In Francia, ad esempio, esiste un sistema consolidato di copertura delle calamità naturali, basato su un meccanismo di solidarietà nazionale e sulla collaborazione tra settore pubblico e privato. In Spagna opera invece il Consorcio de Compensación de Seguros, che svolge un ruolo centrale nell’indennizzo dei danni provocati da eventi straordinari. Queste esperienze dimostrano che una maggiore diffusione delle coperture può essere favorita da sistemi strutturati, nei quali il settore assicurativo privato e il sistema pubblico collaborano per garantire una protezione ampia e sostenibile.
Quale può essere allora la leva per estendere la protezione assicurativa delle abitazioni?
Riteniamo fondamentale superare un approccio basato esclusivamente sulla volontarietà delle coperture. L’esperienza ci dimostra che la sola sensibilizzazione, pur essendo fondamentale, non è sufficiente a determinare un aumento significativo della penetrazione assicurativa. Come ANIA riteniamo che si debba valutare l’introduzione graduale di un obbligo assicurativo contro i rischi catastrofali per le abitazioni civili, attraverso un percorso progressivo e sostenibile per le famiglie. L’idea è quella di collegare l’obbligo ad alcuni momenti significativi della vita dell’immobile: la compravendita, la stipula di un mutuo, la locazione oppure l’accesso a incentivi e agevolazioni pubbliche per interventi edilizi. In questo modo sarebbe possibile ampliare progressivamente la platea delle abitazioni protette, senza imporre un obbligo generalizzato e immediato a tutti i proprietari. L’obiettivo non è semplicemente aumentare il numero delle polizze, ma costruire un sistema di protezione del patrimonio abitativo più solido, nel quale i cittadini possano contare su risorse certe e tempestive per la ricostruzione dopo un evento catastrofale.
Quando un rischio diventa non assicurabile? Come evitare che le aree più esposte rimangano senza copertura?
Il cambiamento climatico sta modificando profondamente le caratteristiche dei rischi che il settore assicurativo è chiamato a gestire. Eventi un tempo considerati eccezionali stanno diventando più frequenti e intensi, determinando un aumento delle perdite attese e rendendo più complessa la loro assicurabilità. In questo contesto, la mutualizzazione del rischio rappresenta una leva fondamentale per garantire una protezione assicurativa ampia e sostenibile nel tempo. Quanto maggiore è il numero dei soggetti assicurati, tanto più è possibile ripartire il costo degli eventi catastrofali, evitando che ricada esclusivamente su coloro che vivono o operano nei territori maggiormente esposti. È proprio questa una delle ragioni per cui riteniamo importante favorire una diffusione generalizzata delle coperture assicurative contro le calamità naturali. Una maggiore penetrazione assicurativa consente infatti di ampliare la mutualità, rendendo il sistema più equilibrato e contribuendo a contenere il costo della protezione, soprattutto nelle aree più vulnerabili.
Naturalmente, la mutualizzazione da sola non è sufficiente. È necessario accompagnarla con politiche efficaci di prevenzione e mitigazione del rischio e, per gli eventi di natura eccezionale, con adeguati meccanismi di collaborazione tra pubblico e privato. La vera sfida è mantenere assicurabili i rischi nel tempo. E questo richiede non soltanto una maggiore capacità finanziaria, ma soprattutto interventi che riducano concretamente la vulnerabilità dei territori e degli immobili.
Obbligo Cat Nat per le imprese: che bilancio si può tracciare dell’attuazione della nuova normativa? Come colmare il divario senza penalizzare le piccole aziende?
L’introduzione dell’obbligo assicurativo contro le catastrofi naturali rappresenta un cambiamento importante nel sistema italiano di gestione dei rischi. Per la prima volta si è passati da un modello basato prevalentemente sull’adesione volontaria a un sistema che riconosce la protezione assicurativa come uno strumento essenziale per la continuità delle attività produttive. Il percorso di attuazione è stato graduale, con scadenze differenziate in funzione della dimensione delle imprese. I primi risultati mostrano una crescita: prima dell’obbligo era assicurato circa il 7% delle imprese, mentre oggi siamo intorno al 17%.
Questo significa che la diffusione delle coperture è più che raddoppiata, ma anche che una quota ancora molto ampia del tessuto produttivo non dispone di una protezione assicurativa. Circa 8 imprese su 10 , nonostante l’obbligo, ancora non si sono ancora assicurate. Inoltre, ad assicurarsi sono prevalentemente le aziende di grandi dimensioni mentre le realtà più piccole che costituiscono la parte largamente prevalente del tessuto produttivo italiano e sono generalmente più bisognose di protezione, non di assicurano. Deve passare il concetto che una polizza non è solo un costo per l’impresa, ma rappresenta soprattutto un investimento per garantire la sua resilienza dinnanzi ad un evento catastrofale. Con poche centinaia di euro, ci si mette al riparo da eventi che possono compromettere anni di investimenti e, nei casi più gravi, determinare la chiusura definitiva dell’attività.
È inoltre importante rendere più efficace il sistema di incentivi previsto dalla normativa, affinché la mancata copertura abbia conseguenze concrete nell’accesso alle agevolazioni pubbliche. L’obiettivo non deve essere semplicemente quello di rispettare un obbligo di legge, ma di far comprendere alle imprese che assicurarsi significa proteggere la propria continuità operativa.
Le polizze obbligatorie coprono i danni materiali, ma non necessariamente la business interruption. È necessario estendere le coperture?
Il danno provocato da un evento catastrofale non si esaurisce necessariamente nel danneggiamento materiale dei beni. Pensiamo a una piccola impresa colpita da un’alluvione. Anche dopo aver riparato i locali e sostituito i macchinari danneggiati, potrebbe non essere in grado di riprendere immediatamente l’attività. Potrebbero esserci difficoltà nell’approvvigionamento delle materie prime, interruzioni delle infrastrutture, problemi logistici o una temporanea perdita di clientela. E nel frattempo l’impresa continua a sostenere costi fissi, come stipendi, affitti e finanziamenti. In alcuni casi, le perdite derivanti dall’interruzione dell’attività possono essere persino più rilevanti del danno materiale diretto.
L’attuale disciplina Cat Nat obbligatoria, anche in un’ottica di sostenibilità del premio assicurativo, si è concentrata sulla protezione dei beni materiali dell’impresa e non prevede, come garanzia obbligatoria, la copertura delle perdite da interruzione dell’attività. Tuttavia, ciò non toglie che l’imprenditore possa integrare la copertura base obbligatoria acquistando una garanzia business interruption in via facoltativa. Il punto fondamentale è passare dalla sola protezione dei beni alla protezione della capacità dell’impresa di continuare a operare e produrre valore anche dopo un evento catastrofale.