Gestione Informativa Digitale ed ecosistemi cognitivi
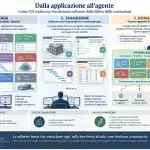
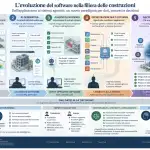
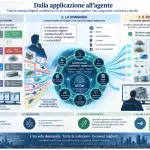
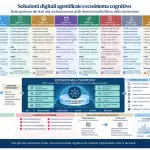
La Gestione Informativa Digitale vede attualmente un vastissimo spettro di soluzioni tecnologiche offerte dal mercato. Ogni softwarehouse sta, infatti, progressivamente incorporando nelle soluzioni proprietarie funzionalità di Intelligenza Artificiale Generativa e Agentica. A seguito dell’integrazione dell’Intelligenza Artificiale negli specifici applicativi si darà, infatti, la capacità di governare contemporaneamente relazioni tra modelli, documenti, requisiti, costi, tempi, rischi, contratti. Di conseguenza, l’Ambiente di Condivisione dei Dati diverrà una infrastruttura capace di mantenere relazioni persistenti tra informazioni eterogenee e di sostenerne l’interpretazione nel corso del processo.
L’interazione diretta tra l’attore umano e i software in via conversazionale dischiude notevoli possibilità, ma fatto sta che, così facendo, tali software progressivamente potrebbero essereincorporati come ausilio nei sistemi agentici, perdendo la loro identità.
Saranno i sistemi agentici a proporsi come dispositivi acquisibili sul mercato.
Dopo avere istituito una conversazionalità, l’utente potrà, non solo dialogare con il sistema artificiale, ma pure formulare intenzioni, vincoli e obiettivi a un sistema di ordine superiore.
Quest’ultimo selezionerà e richiamerà autonomamente i motori specialistici necessari.
Requiring, authoring, checking, e così via potranno rimanere come tecnologie basilari, quali servizi esecutivi richiamati dal sistema agentico.
Le softwarehouse che sono state precedentemente menzionate di fatto potrebbero scomparire in termini di visibilità, da intendersi come perdita di centralità e di visibilità dell’identità applicativa, essendo le soluzioni tecnologiche inglobate in piattaforme e in sistemi agentici che assumano il rapporto primario con l’utente e con il processo.
Lo scenario del mercato vede ora, con una certa speditezza, le softwarehouse introdurre nella propria offerta commerciale soluzioni potenziate da funzionalità di IA Generativa e Agentica.
Dalle prime attività di reazione a richieste dell’utente di selezionare e di modificare configurazioni di dati nei modelli informativi si passerà rapidamente a modalità agentiche in cui i sistemi artificiali operareranno più direttamente richiamando i software canonici, sino a essere in grado di individuare criticità negli esiti da essi prodotti, di proporre le necessarie azioni correttive e, infine, di incorporare le tecnologie di produzione dei dati e delle informazioni come ausilio secondario al proprio protagonismo.
L’agentificazione, tuttavia, non comporta il solo agire sulla produzione informativa, ma, soprattutto, di introdursi nella modellazione dei processi decisionali.
D’altronde, a livello di attività multi-documentale, intervenendo sui contenitori informativi eterogenei e ibridando dati strutturati e dati non strutturati, i sistemi artificiali acquisiranno una delega pressoché totale sul momento produttivo.
Ciò implica, prima di tutto, un cambio di paradigma e una svolta epistemologica, poiché rimette in discussione l’identità dei professionisti e degli imprenditori, la natura della allocazione di responsabilità e delle coperture assicurative, l’essenza dei contratti.
Ovviamente, il modo con cui i sistemi artificiali potranno assumere un ruolo primario avverrà attraverso il governo di Ambienti di Condivisione dei Dati che divengano ecosistemi cognitivi.
Sotto questo aspetto, tutte le tecnologie digitali, a partire dal requiring, dall’authoring e dal checking perderanno una caratterizzazione autonoma per divenire entità esecutrici nell’economia del sistema artificiale.
Gli attori umani dovranno, invece, detenere notevoli competenze nella istruttoria agentica, nella dialogica col sistema artificiale, nella verifica e nella validazione dei risultati ottenuti.
Questo passaggio comporta che, sotto il profilo giuridico contrattuale e quello assicurativo, occorrerà ridefinire completamente natura delle responsabilità e delle relative coperture.
L’agentificazione provoca, pertanto, un trasferimento di centralità dalla produzione e dello sviluppo del singolo contenuto informativo alla gestione delle relazioni tra i contenuti, dalla esecuzione del compito alla configurazione dell’obiettivo, dalla sequenza di applicazioni alla orchestrazione di capacità e dalla documentazione della decisione alla modellazione della decisione stessa.
La dimensione della delega implica, però, la determinazione del perimetro di autonomia, i livelli di autorizzazione, la tracciabilità delle azioni, la provenienza delle evidenze, la reversibilità delle modifiche e la validazione umana nei passaggi critici.
Ne consegue che la responsabilità professionale tende a spostarsi dalla sola corretta esecuzione dell’operazione alla corretta istruzione, supervisione e validazione del sistema agentico.
Le coperture assicurative dovranno conseguentemente confrontarsi con rischi nuovi.
Sì inizi a pensare come gli attuali strumenti di digitalizzazione e di Gestione Informativa, pur essendo finalizzati da intenti di mitigazione del rischio, nonostante possano idealmente operare entro Ambienti di Condivisione dei D>ati, rimandano sostanzialmente estranei al processo decisionale in quanto l’ambiente stesso non è in grado di assicurare la continuità informativa.
La Gestione Informativa Digiayle tradizionale ha assunto come oggetto primario il contenitore informativo; la Gestione Informativa Agentica tenderà ad assumere come oggetto primario la relazione tra i contenitori informativi e, infine, la catena decisionale tracciabile.
Il passaggio dall’Ambiente di Condivisione all’ecosistema cognitivo non consiste, quindi, tanto nell’aggiunta di un ulteriore strumento, quanto nella riconfigurazione del rapporto tra dati, conoscenza, attori, responsabilità e decisioni.
Il professionista e l’imprenditore non cesserebbero di essere centrali, ma passerebbero dalla produzione diretta all’istruttoria agentica, dalla operazione sul software alla formulazione dell’intenzione, dalla verifica del singolo esito alla validazione della coerenza complessiva della decisione.
La questione giuridico-contrattuale e assicurativa diventa così strutturale: occorre definire chi autorizza l’agente, quali azioni possono essere delegate, quali decisioni richiedono validazione umana, come viene ricostruita la provenienza dell’informazione, come si distribuisce la responsabilità lungo la catena sociotecnica e quali rischi debbano essere trasferiti o trattenuti.
Occorre domandarsi come una offerta commerciale, quale quella appena delineata nell’immagine precedente, possa essere recepita dal mercato e come possa contribuire a modificarlo: nel senso della democratizzazione o della polarizzazione?
Con quale deriva sul consenso elettorale da parte del ceto professionale e della classe imprenditoriale?
Le immagini che supportano il testo sono state generate da Modelli Linguistici, utilizzati anche per verifiche puntuali di asserzioni.